
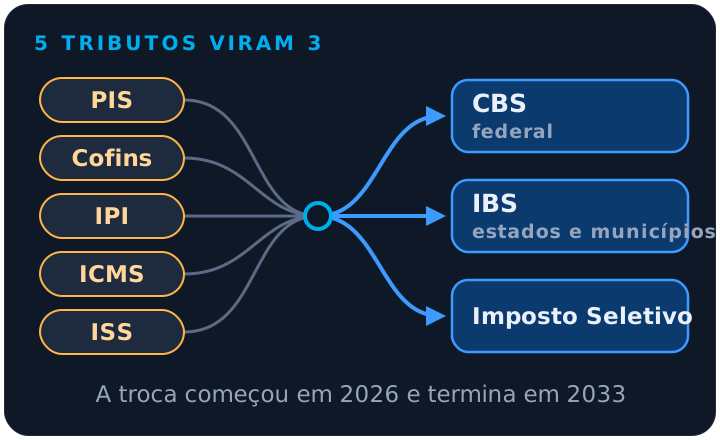
A Reforma Tributária do consumo troca cinco tributos — PIS, Cofins, IPI, ICMS e ISS — por três: a CBS (federal), o IBS (de estados e municípios) e o Imposto Seletivo. A mudança não acontece de uma vez. Ela começou em 2026 e só termina em 2033, e durante esse período as empresas convivem com os dois sistemas.
O que já vale em 2026
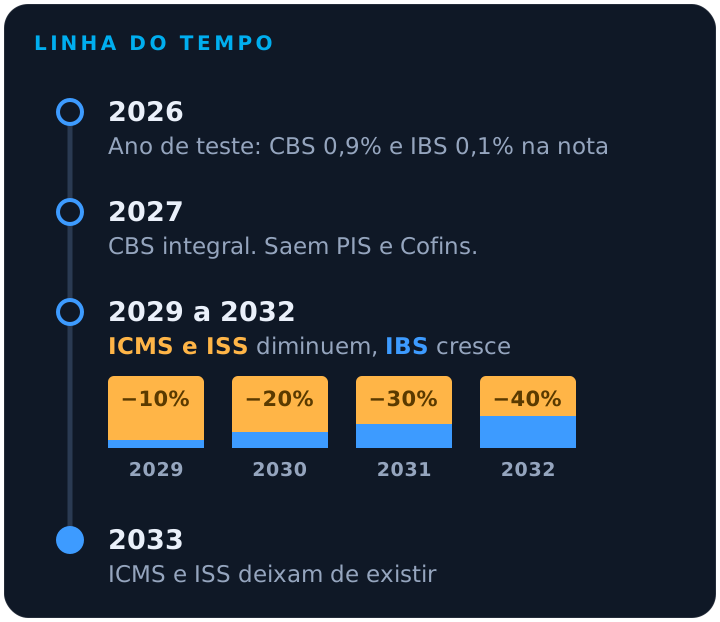
2026 é o ano de teste. Os documentos fiscais passam a destacar CBS de 0,9% e IBS de 0,1%. Quem cumpre as obrigações acessórias fica dispensado do recolhimento desses valores. Desde 3 de agosto de 2026, as empresas do regime regular são obrigadas a informar IBS e CBS nas notas. O que a Receita Federal e o Comitê Gestor do IBS adiaram foi só a trava: a nota sem esses campos, por enquanto, não é rejeitada na autorização. A obrigação continua valendo, o cronograma não mudou e ainda não há data para as validações começarem. Ou seja: não dá para contar com essa folga. Empresas do Simples Nacional começam a destacar os novos tributos em 2027.
A linha do tempo
- 2027: PIS e Cofins são extintos e a CBS passa a ser cobrada integralmente. O IPI é zerado, exceto para produtos que concorrem com a Zona Franca de Manaus, e começa o Imposto Seletivo. O split payment começa de forma opcional, nas operações entre empresas.
- 2027 e 2028: o IBS segue em teste, com 0,05% estadual e 0,05% municipal.
- 2029 a 2032: ICMS e ISS são reduzidos em 10%, 20%, 30% e 40%, enquanto o IBS cresce na mesma proporção.
- 2033: ICMS e ISS deixam de existir.
Onde a mudança bate na operação
Não é só uma troca de alíquota. A Reforma mexe nos cadastros (classificação de produtos e serviços), nos documentos fiscais (novos campos), nos preços (o crédito passa a ser amplo), no fluxo de caixa (com o split payment, o imposto pode ser separado no pagamento) e nos contratos de longo prazo.
E o Simples Nacional?
O Simples continua. A novidade é que a empresa pode optar por recolher CBS e IBS pelo regime regular, por fora da guia única, para transferir crédito integral aos clientes. A opção é semestral: em setembro, para o primeiro semestre do ano seguinte, e em março, para o segundo semestre. É uma decisão para tomar com a contabilidade, principalmente para quem vende para outras empresas.
Por onde começar
Três passos resolvem a maior parte do risco: confirmar que o sistema de gestão já emite com os novos campos, revisar o cadastro dos itens que mais vendem e simular preços e margens no modelo novo.
Conteúdo informativo, atualizado em 19 de outubro de 2026 com as orientações da Receita Federal e do Comitê Gestor do IBS, incluindo o comunicado de 6 de agosto de 2026 sobre o adiamento das validações das notas. Não substitui a orientação da sua contabilidade.